Nâng Hạng Chứng Khoán Việt Nam: Tác Động 'Khủng' Từ Watchlist MSCI
Khả năng Việt Nam vào Watchlist MSCI tháng 6/2026 mở ra cơ hội thu hút dòng vốn ngoại lên tới 15 tỷ USD. Phân tích chi tiết tiêu chí và sự khác biệt với FTSE Russell.
Khả năng thị trường chứng khoán Việt Nam gia nhập Watchlist của MSCI vào tháng 6 tới đang tạo ra làn sóng kỳ vọng lớn về một cuộc đổ bộ của dòng vốn ngoại khổng lồ.
Sự quan tâm của giới đầu tư hiện đang đổ dồn vào báo cáo chiến lược “Niềm tin Tháng 5” từ SSI Research, một tài liệu đã thu hút sự chú ý của cả hãng tin Bloomberg. Điểm mấu chốt nằm ở dự báo về việc MSCI (Morgan Stanley Capital International) có thể đưa Việt Nam vào danh sách theo dõi (Watchlist) trong kỳ xem xét sắp tới. Đây không chỉ là một danh hiệu, mà là tín hiệu khởi đầu cho một giai đoạn tái định giá mạnh mẽ của thị trường.
Tiến trình đáp ứng tiêu chuẩn của MSCI: Đã đi đến đâu?
Để được MSCI công nhận, một thị trường phải vượt qua những bài kiểm tra khắt khe về khả năng tiếp cận và tính minh bạch. Theo phân tích từ SSI Research, Việt Nam đang cho thấy những bước tiến dài trong việc hiện thực hóa mục tiêu này.
Hiện tại, thị trường Việt Nam đã đáp ứng 10⁄18 tiêu chí cơ bản và đang cải thiện nhanh chóng các hạng mục còn lại. Những điểm sáng đáng ghi nhận bao gồm:
- Cơ chế ký quỹ (Non-Prefunding): Triển khai hiệu quả, giúp nhà đầu tư ngoại giao dịch mượt mà hơn.
- Hệ thống bù trừ trung tâm (CCP): Lộ trình áp dụng đang đi đúng kế hoạch, giảm thiểu rủi ro đối tác.
- Công cụ phái sinh: Mở rộng vị thế bán thông qua hợp đồng tương lai VN30, tăng tính linh hoạt cho danh mục.
- Minh bạch thông tin: Việc công bố thông tin bằng tiếng Anh từ các doanh nghiệp niêm yết và cơ quan quản lý đã có sự cải thiện rõ rệt.
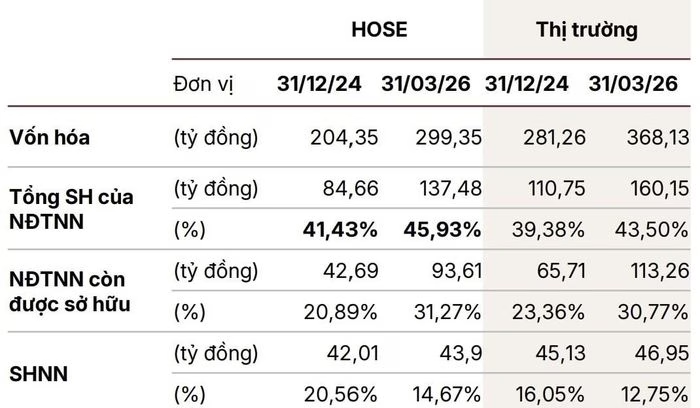
Một yếu tố then chốt khác là giới hạn sở hữu nước ngoài (FOL). Trên sàn HoSE, tỷ lệ này đã tăng từ 41,4% lên 46% vào tháng 4⁄2026, nhờ sự xuất hiện của các doanh nghiệp vốn hóa lớn với “room ngoại” 100%. Điều này khiến 17⁄18 tiêu chí của MSCI hiện đã tiệm cận mức đáp ứng.
“Nút thắt” cuối cùng: Tự do hóa ngoại hối (FX)
Thách thức lớn nhất hiện nay nằm ở việc tự do hóa thị trường ngoại hối. Tuy nhiên, dưới góc nhìn chuyên gia, đây không phải là rào cản tuyệt đối vì nhiều thị trường Mới nổi khác cũng chưa hoàn thiện tiêu chí này. Những thảo luận về việc cho phép ngân hàng thương mại cung cấp công cụ phòng ngừa rủi ro tỷ giá (FX hedging) là tín hiệu cực kỳ tích cực, củng cố niềm tin về khả năng vào Watchlist.
So sánh MSCI và FTSE Russell: Sự khác biệt về “luật chơi”
Nhiều nhà đầu tư thường nhầm lẫn giữa hai tổ chức này, nhưng thực tế họ có tiêu chí và tác động rất khác nhau. Trong khi FTSE Russell linh hoạt hơn với các tiêu chí định tính, thì MSCI lại khắt khe về định lượng và quy mô vốn hóa.
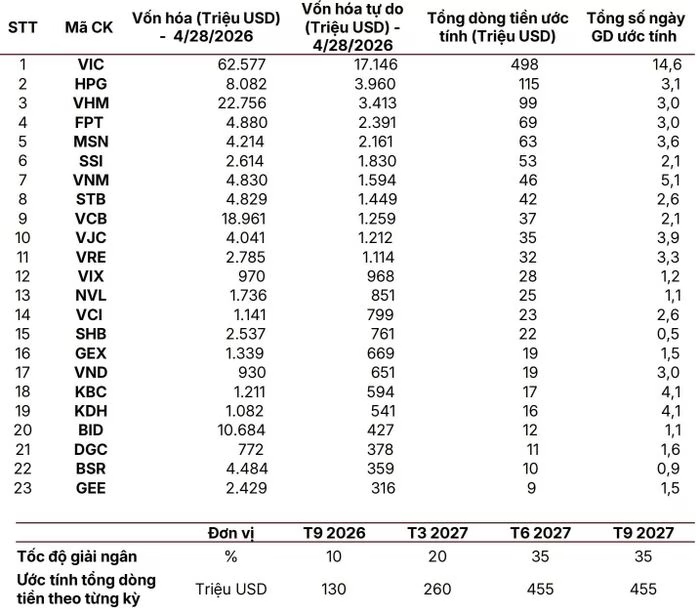
Về thời gian, FTSE đánh giá 2 lần/năm (tháng 3 và tháng 9), còn MSCI chỉ đánh giá 1 lần vào tháng 6. Đáng chú ý, dòng vốn từ FTSE thường phản ứng nhanh (1-2 tháng), trong khi MSCI có độ trễ lớn hơn (5-6 tháng) nhưng lại mang tính bền vững và quy mô lớn hơn nhiều.
Vì sao dòng vốn từ MSCI được coi là “siêu khủng”?
Điểm mấu chốt khiến giới đầu tư “sốt sắng” chính là quy mô tài sản quản lý (AUM) của các quỹ mô phỏng chỉ số. Các quỹ ETF thụ động không chọn cổ phiếu theo cảm tính mà mua chính xác theo tỷ trọng của chỉ số tham chiếu. Khi một thị trường được nâng hạng, các quỹ này bắt buộc phải giải ngân một lượng vốn khổng lồ để khớp với chỉ số.
Hãy nhìn vào những con số biết nói để thấy sự chênh lệch:
- Tổng tài sản tham chiếu MSCI toàn cầu: Khoảng 21.000 tỷ USD.
- Dòng vốn thụ động (Emerging Markets): MSCI thu hút khoảng 615 tỷ USD từ hơn 840 quỹ, trong khi FTSE chỉ có khoảng 90 tỷ USD từ 16 quỹ. Quy mô của MSCI lớn gấp gần 7 lần.
Nếu Việt Nam được nâng hạng bởi cả hai, kịch bản dòng vốn sẽ như sau:
| Tổ chức | Vốn thụ động kỳ vọng | Tổng vốn kỳ vọng |
|---|---|---|
| FTSE Russell | 800 triệu - 1 tỷ USD | 5 - 6 tỷ USD |
| MSCI | 1,5 - 3 tỷ USD | 10 - 15 tỷ USD |
Với quy mô vốn lên tới hàng chục tỷ USD, việc lọt vào Watchlist của MSCI không chỉ là câu chuyện về con số, mà là lời khẳng định về vị thế của thị trường tài chính Việt Nam trên bản đồ đầu tư toàn cầu.
Góc nhìn chuyên gia: Việc theo dõi Watchlist là chiến lược thông minh cho các nhà đầu tư dài hạn. Thay vì chờ đợi thời điểm nâng hạng chính thức, việc đón đầu những nhóm cổ phiếu vốn hóa lớn, đáp ứng đủ tiêu chuẩn về room ngoại và minh bạch thông tin sẽ mang lại lợi thế cạnh tranh lớn. Bạn đánh giá thế nào về khả năng Việt Nam vượt qua rào cản FX trong năm tới? Hãy chia sẻ quan điểm của bạn ở phần bình luận.
Câu hỏi thường gặp (FAQ)
MSCI Watchlist là gì và tại sao nó quan trọng?Watchlist là danh sách theo dõi các thị trường tiềm năng sắp được nâng hạng. Khi một thị trường vào Watchlist, các quỹ đầu tư quốc tế sẽ bắt đầu chuẩn bị nguồn vốn và nghiên cứu cổ phiếu để sẵn sàng giải ngân khi việc nâng hạng chính thức diễn ra.
Sự khác biệt lớn nhất giữa MSCI và FTSE Russell khi nâng hạng là gì?MSCI khắt khe hơn về định lượng, quy mô vốn hóa và yêu cầu công bố thông tin tiếng Anh. Về dòng vốn, MSCI có quy mô vốn thụ động lớn hơn gấp nhiều lần so với FTSE, tạo ra tác động mạnh mẽ và bền vững hơn cho thị trường.
Việt Nam dự kiến thu hút bao nhiêu vốn nếu được MSCI nâng hạng?Theo dự báo, dòng vốn thụ động từ MSCI có thể đạt 1,5 - 3 tỷ USD và tổng dòng vốn kỳ vọng có thể lên tới 10 - 15 tỷ USD.
Câu hỏi thường gặp
MSCI Watchlist là gì và tại sao nó quan trọng?
Watchlist là danh sách theo dõi các thị trường tiềm năng sắp được nâng hạng. Khi một thị trường vào Watchlist, các quỹ đầu tư quốc tế sẽ bắt đầu chuẩn bị nguồn vốn và nghiên cứu cổ phiếu để sẵn sàng giải ngân khi việc nâng hạng chính thức diễn ra.
Sự khác biệt lớn nhất giữa MSCI và FTSE Russell khi nâng hạng là gì?
MSCI khắt khe hơn về định lượng, quy mô vốn hóa và yêu cầu công bố thông tin tiếng Anh. Về dòng vốn, MSCI có quy mô vốn thụ động lớn hơn gấp nhiều lần so với FTSE, tạo ra tác động mạnh mẽ và bền vững hơn cho thị trường.
Việt Nam dự kiến thu hút bao nhiêu vốn nếu được MSCI nâng hạng?
Theo dự báo, dòng vốn thụ động từ MSCI có thể đạt 1,5 - 3 tỷ USD và tổng dòng vốn kỳ vọng có thể lên tới 10 - 15 tỷ USD.
Quy trình & thành phần
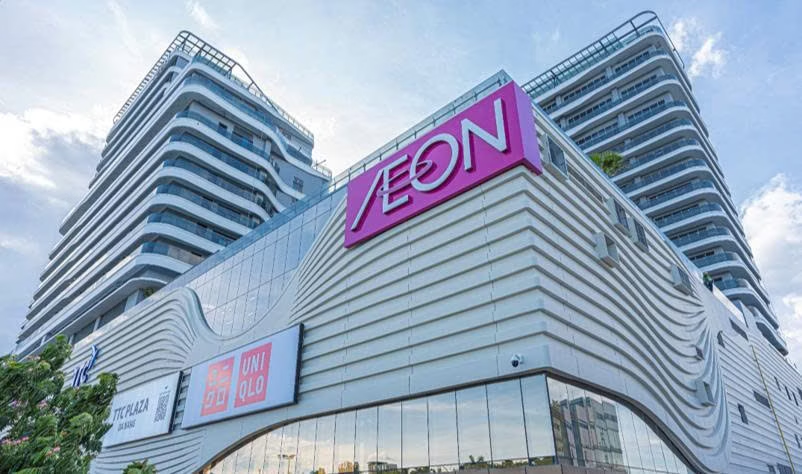
AEON VIỆT NAM KHAI TRƯƠNG TRUNG TÂM BÁCH HÓA TỔNG HỢP VÀ SIÊU THỊ TINH GỌN ĐẦU TIÊN TẠI MIỀN TRUNG – AEON ĐÀ NẴNG THANH KHÊ
Ngày 03/7/2026, AEON Việt Nam chính thức khai trương AEON Đà Nẵng Thanh Khê sau khi mở cửa đón khách từ ngày 01/7. Đây là Trung tâm Bách hóa Tổng hợp và Siêu thị tinh gọn (Super Supermarket – SSM) thứ
VN-Index Lập Đỉnh Lịch Sử: Động Lực Nào Đẩy Thị Trường Vượt 1.900 Điểm?
VN-Index chính thức lập đỉnh lịch sử 1.915,37 điểm. Phân tích chi tiết động lực từ khối nội, kỳ vọng nâng hạng MSCI và chiến lược đầu tư tối ưu. Xem ngay!
Sóng cổ tức tuần 11-15/05: DHG dẫn đầu với tỷ lệ chi trả 50%
Tổng hợp 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. DHG gây sốc với tỷ lệ 50%, GLT, CAP, CLM trên 30%. Xem chi tiết lịch chi trả và phân tích tại đây!
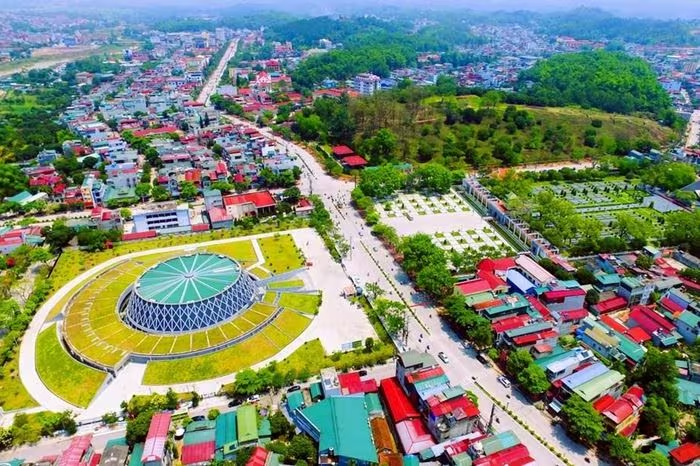
Điện Biên 2026: Khai phá tiềm năng kinh tế từ bản sắc di sản và vị thế chiến lược
Khám phá cơ hội đầu tư tại Điện Biên 2026 với chiến lược phát triển bền vững, tập trung vào du lịch di sản, đô thị sinh thái và nông nghiệp công nghệ cao. Xem ngay!