Khi liên kết ngân hàng – bảo hiểm chuyển từ tăng trưởng quy mô sang tăng trưởng chất lượng
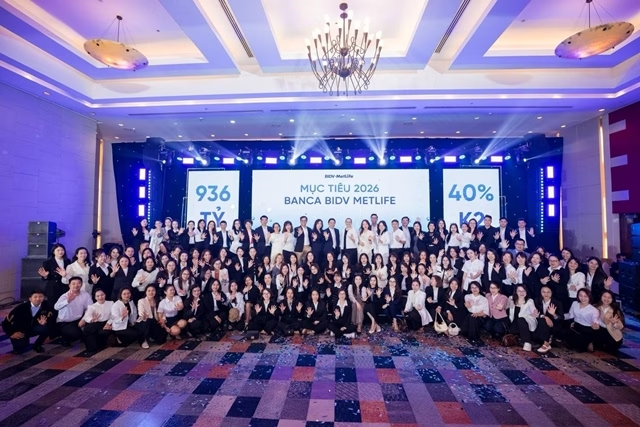
Trong bối cảnh thị trường bảo hiểm nhân thọ Việt Nam đang bước vào giai đoạn tái cấu trúc, bancassurance tiếp tục là kênh phân phối quan trọng, nhưng vai trò đang dịch chuyển từ mở rộng độ phủ sang
Trong bối cảnh thị trường bảo hiểm nhân thọ Việt Nam đang bước vào giai đoạn tái cấu trúc, bancassurance tiếp tục là kênh phân phối quan trọng, nhưng vai trò đang dịch chuyển từ mở rộng độ phủ sang nâng cao chất lượng tư vấn và trải nghiệm khách hàng. Với nền tảng hợp tác cùng BIDV, BIDV MetLife đặt trọng tâm phát triển kênh banca theo hướng bền vững, cá nhân hóa và đồng hành dài hạn với khách hàng.
Dù ghi nhận tín hiệu phục hồi, thị trường vẫn đang trong giai đoạn tái cấu trúc, khi tăng trưởng ngày càng gắn với chất lượng tư vấn, tính phù hợp của sản phẩm và niềm tin dài hạn của khách hàng.
 Trong bối cảnh thị trường bảo hiểm nhân thọ Việt Nam đang bước vào giai đoạn tái cấu trúc, bancassurance tiếp tục là kênh phân phối quan trọng
Kênh bancassurance tiếp tục giữ vai trò trong giai đoạn tái cấu trúc
Trong nhiều năm, bancassurance là một trong những động lực giúp bảo hiểm nhân thọ tiếp cận sâu hơn với khách hàng đại chúng. Sự quan tâm ngày càng lớn của các ngân hàng đối với lĩnh vực bảo hiểm cũng cho thấy tiềm năng dài hạn của mô hình kết hợp ngân hàng – bảo hiểm, khi bảo hiểm dần trở thành một mảnh ghép trong hệ sinh thái tài chính toàn diện. Lợi thế của kênh này đến từ mạng lưới rộng, tần suất giao dịch thường xuyên và khả năng kết nối bảo hiểm với những nhu cầu tài chính quen thuộc như gửi tiết kiệm, vay vốn, tích lũy, chăm sóc sức khỏe hay bảo vệ thu nhập cho gia đình.
Tuy nhiên, trong chu kỳ mới của thị trường, bancassurance không còn có thể phát triển chỉ bằng lợi thế điểm chạm. Khi người tiêu dùng thận trọng hơn, kênh ngân hàng – bảo hiểm cần chứng minh giá trị bằng tư vấn đúng nhu cầu, minh bạch về quyền lợi và đồng hành sau khi hợp đồng được ký kết. Đây cũng là lý do kết quả kinh doanh của doanh nghiệp bảo hiểm trong giai đoạn này cần được nhìn không chỉ qua doanh thu khai thác mới, mà còn qua khả năng tái tục, chi trả quyền lợi và chất lượng phục vụ khách hàng.
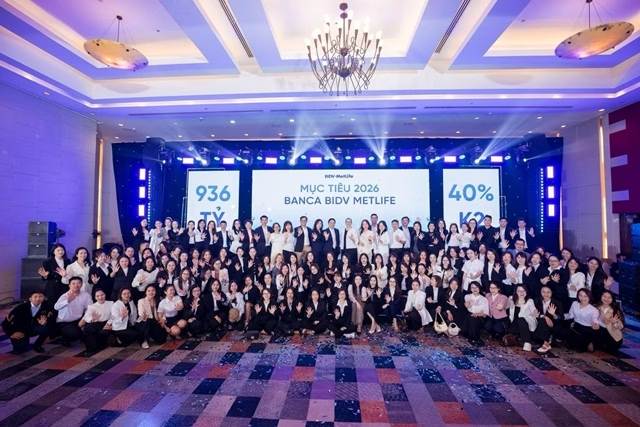
Năm 2025, BIDV MetLife ghi nhận doanh thu phí bảo hiểm hơn 2.137 tỷ đồng, tăng 29,9% so với năm trước
Năm 2025, BIDV MetLife ghi nhận doanh thu phí bảo hiểm hơn 2.137 tỷ đồng, tăng 29,9% so với năm trước. Trong đó, doanh thu phí khai thác mới đạt hơn 917 tỷ đồng, tăng 83,5%, còn doanh thu phí tái tục đạt hơn 1.220 tỷ đồng, tăng 6,6%. Tính đến cuối năm, doanh nghiệp phục vụ hơn 118.000 khách hàng trên toàn quốc thông qua 1.103 chi nhánh và phòng giao dịch của BIDV, cùng hơn 9.300 nhân sự được cấp phép tư vấn bảo hiểm.
Cũng trong năm 2025, BIDV MetLife đã chi trả hơn 121 tỷ đồng quyền lợi bảo hiểm cho hơn 22.000 trường hợp, góp phần khẳng định vai trò bảo vệ thực chất của bảo hiểm nhân thọ trước các rủi ro trong cuộc sống. Những kết quả này cho thấy nền tảng của kênh banca không chỉ nằm ở khả năng mở rộng tiếp cận, mà còn ở năng lực duy trì quan hệ với khách hàng và thực hiện cam kết bảo vệ trong dài hạn.
Định hướng 2026: tăng trưởng có chọn lọc, lấy niềm tin làm gốc
Bước vào năm 2026, BIDV MetLife định hướng phát triển kênh banca theo tinh thần “Deep Roots, Wide Reach”: xây nền tảng vững chắc từ chất lượng tư vấn, kỷ luật vận hành và chăm sóc khách hàng, từ đó mở rộng tăng trưởng theo hướng bền vững hơn. Cách tiếp cận này phản ánh sự dịch chuyển từ tư duy tăng trưởng theo quy mô sang tăng trưởng có chọn lọc, trong đó mỗi điểm chạm với khách hàng cần tạo ra giá trị thực chất hơn cho kế hoạch tài chính dài hạn.
Chia sẻ về định hướng này, bà Nguyễn Ngọc Diệp, Giám đốc kênh Banca, đại diện BIDV MetLife cho biết: “Trong giai đoạn mới, tăng trưởng của kênh bancassurance không chỉ đến từ việc mở rộng độ phủ, mà quan trọng hơn là xây dựng niềm tin qua từng tương tác với khách hàng. BIDV MetLife đặt trọng tâm vào việc nâng cao chất lượng tư vấn, cá nhân hóa giải pháp và đồng hành lâu dài sau bán, để bảo hiểm thực sự trở thành một phần trong kế hoạch tài chính bền vững của khách hàng”.
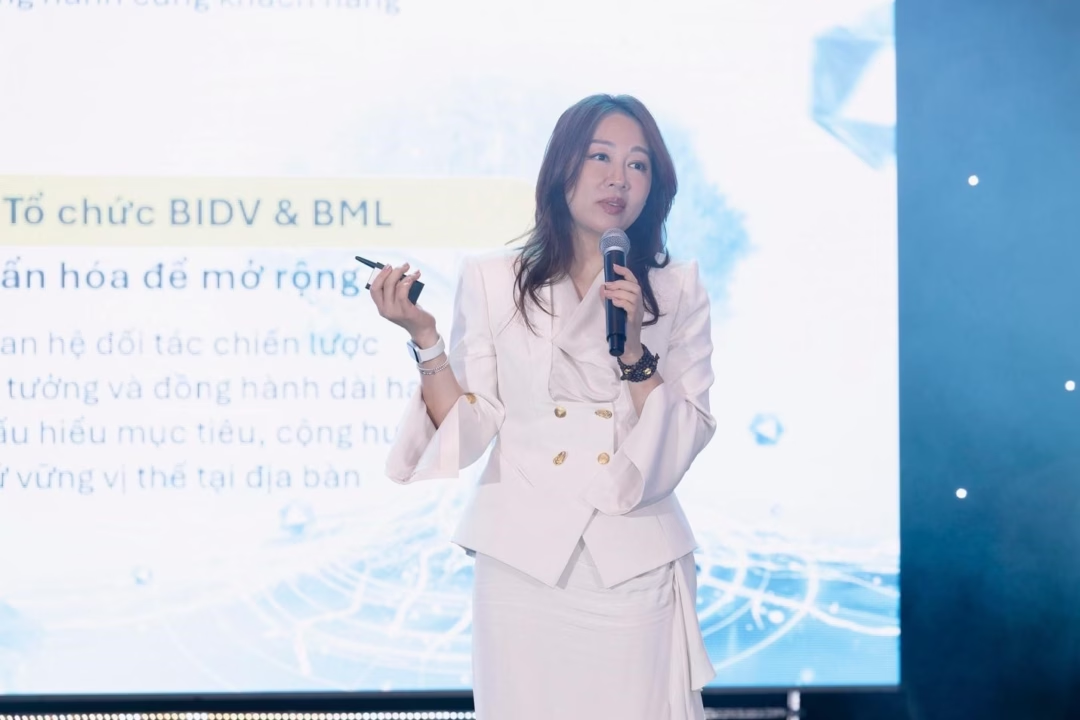 Bà Nguyễn Ngọc Diệp, Giám đốc kênh Banca – BIDV MetLife
Theo định hướng kinh doanh banca năm 2026, BIDV MetLife tập trung vào ba trụ cột chính: khác biệt hóa trải nghiệm theo từng phân khúc, nâng cao chất lượng nhằm cải thiện tỷ lệ duy trì hợp đồng và tăng trưởng có chọn lọc để kiến tạo nền tảng bền vững. Thay vì tiếp cận khách hàng bằng một thông điệp chung, doanh nghiệp định hướng xây dựng hành trình riêng cho từng phân khúc, đóng gói giải pháp theo nhu cầu cụ thể và nâng cao tiêu chuẩn tư vấn ngay từ khâu xác định khách hàng phù hợp.
Cụ thể, với khách hàng gửi tiền hoặc giao dịch thường xuyên tại quầy, bảo hiểm có thể được tiếp cận như giải pháp kết hợp giữa tích lũy và bảo vệ. Với khách hàng vay vốn là trụ cột tài chính của gia đình, bảo hiểm đóng vai trò như lớp bảo vệ trước các rủi ro có thể ảnh hưởng đến khả năng trả nợ và ổn định cuộc sống. Với khách hàng cao cấp hoặc khách hàng doanh nghiệp, bảo hiểm có thể mở rộng sang chăm sóc sức khỏe, hoạch định tài sản, bảo vệ nhân sự chủ chốt và xây dựng chính sách phúc lợi linh hoạt.
Bước vào chu kỳ mới, bancassurance vẫn là hướng đi nhiều tiềm năng của thị trường bảo hiểm nhân thọ Việt Nam. Với nền tảng hợp tác cùng BIDV, mạng lưới phân phối rộng và định hướng phát triển theo phân khúc, BIDV MetLife có cơ sở để tiếp tục củng cố kênh banca theo hướng bền vững hơn, lấy chất lượng tư vấn, trải nghiệm khách hàng và khả năng đồng hành lâu dài làm trọng tâm.
Quy trình & thành phần
VN-Index Lập Đỉnh Lịch Sử: Động Lực Nào Đẩy Thị Trường Vượt 1.900 Điểm?
VN-Index chính thức lập đỉnh lịch sử 1.915,37 điểm. Phân tích chi tiết động lực từ khối nội, kỳ vọng nâng hạng MSCI và chiến lược đầu tư tối ưu. Xem ngay!
Nâng Hạng Chứng Khoán Việt Nam: Tác Động 'Khủng' Từ Watchlist MSCI
Khả năng Việt Nam vào Watchlist MSCI tháng 6/2026 mở ra cơ hội thu hút dòng vốn ngoại lên tới 15 tỷ USD. Phân tích chi tiết tiêu chí và sự khác biệt với FTSE Russell.
VN-Index hướng tới mốc 2.000 điểm: Cơ hội bứt phá hay bẫy tâm lý?
VN-Index được dự báo sớm chạm mốc 2.000 điểm nhờ lực đẩy từ nhóm trụ và vĩ mô tích cực. Xem ngay phân tích chi tiết từ các chuyên gia để tối ưu danh mục đầu tư.
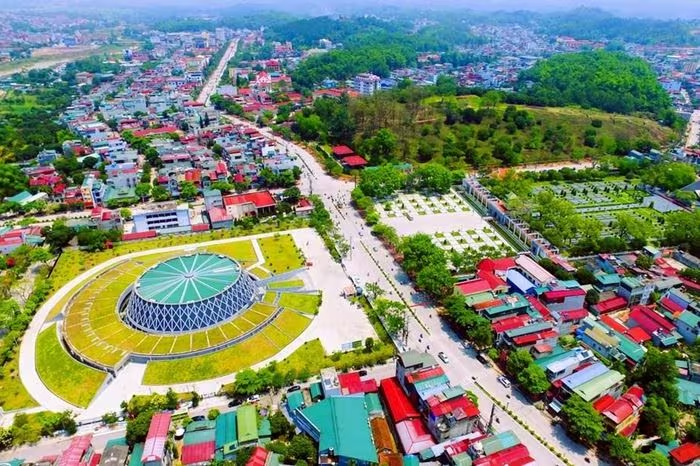
Điện Biên 2026: Khai phá tiềm năng kinh tế từ bản sắc di sản và vị thế chiến lược
Khám phá cơ hội đầu tư tại Điện Biên 2026 với chiến lược phát triển bền vững, tập trung vào du lịch di sản, đô thị sinh thái và nông nghiệp công nghệ cao. Xem ngay!