Địa Ốc Hoàng Quân HQC: Biến động nhân sự và bài toán tăng trưởng 2026
Địa Ốc Hoàng Quân HQC ghi nhận biến động nhân sự cấp cao và doanh thu Q1 sụt giảm sâu. Liệu mục tiêu lợi nhuận 90 tỷ năm 2026 có khả thi? Xem phân tích chi tiết ngay.
Địa Ốc Hoàng Quân HQC đang đối mặt với nhiều thách thức khi hai lãnh đạo cấp cao đồng loạt từ nhiệm trong bối cảnh doanh thu quý 1 sụt giảm mạnh nhưng vẫn ghi nhận lãi.
Sự thay đổi trong bộ máy quản trị cùng những con số tài chính trái ngược trong quý đầu năm 2026 đang đặt ra dấu hỏi lớn về khả năng hiện thực hóa các mục tiêu tham vọng mà doanh nghiệp này đề ra.
Biến động nhân sự cấp cao tại HQC
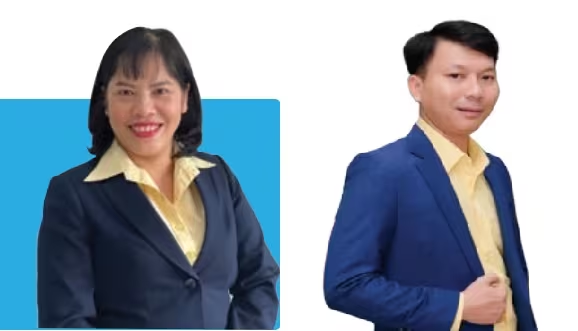
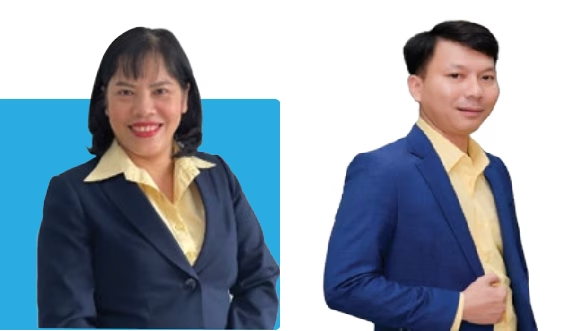
CTCP Tư vấn Thương mại Dịch vụ Địa Ốc Hoàng Quân (HOSE: HQC) vừa chính thức thông báo về việc tiếp nhận đơn từ nhiệm của hai thành viên chủ chốt. Cụ thể, ông Trần Anh Tuấn (Thành viên HĐQT) và bà Nguyễn Thị Bích Thủy (Thành viên Ban kiểm soát) đã xin rút lui với lý do không còn đủ điều kiện và thời gian để tiếp tục điều hành công việc.
Xét về hồ sơ chuyên môn, ông Trần Anh Tuấn (sinh năm 1984) là kỹ sư cơ khí, gia nhập HĐQT từ tháng 6⁄2024 và hiện đang giữ vai trò Chủ tịch CTCP Đầu tư Nam Quân. Trong khi đó, bà Nguyễn Thị Bích Thủy (sinh năm 1968) là kỹ sư xây dựng với thâm niên tham gia Ban kiểm soát từ tháng 4⁄2021. Một chi tiết đáng lưu ý là cả hai lãnh đạo này hiện không sở hữu bất kỳ cổ phiếu HQC nào, điều này cho thấy sự rời đi có thể ít gây tác động trực tiếp đến cấu trúc sở hữu của doanh nghiệp nhưng lại tạo ra khoảng trống trong quản trị.
Bức tranh tài chính Q1/2026: Lợi nhuận “neo” mức thấp trong khi doanh thu sụt giảm
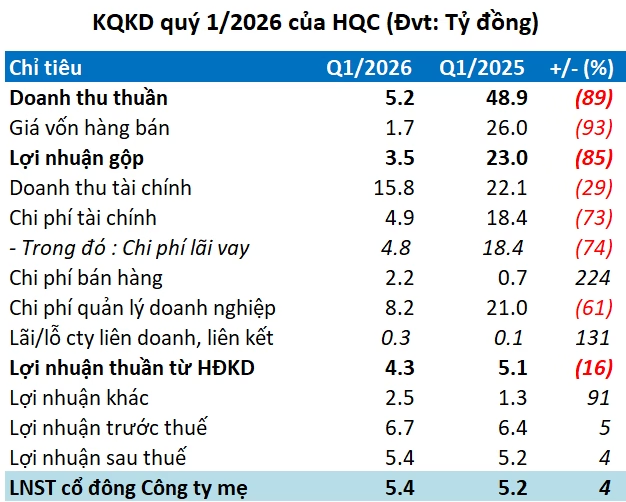
Kết quả kinh doanh quý 1 năm 2026 của HQC cho thấy một sự sụt giảm nghiêm trọng về quy mô doanh thu, phản ánh những khó khăn chung của thị trường bất động sản và những vấn đề nội tại của doanh nghiệp.
Nghịch lý doanh thu và hàng bán bị trả lại
Doanh thu bán hàng và cung cấp dịch vụ của HQC chỉ đạt hơn 15 tỷ đồng, giảm sâu 79% so với cùng kỳ năm trước. Trong đó, mảng cốt lõi là bán bất động sản sụt giảm tới 82%, chỉ còn gần 13 tỷ đồng. Đáng quan ngại hơn, doanh nghiệp ghi nhận khoản hàng bán bị trả lại lên tới gần 10 tỷ đồng, khiến doanh thu thuần chỉ còn vỏn vẹn hơn 5 tỷ đồng, tương ứng mức giảm 89%.
Song song đó, doanh thu tài chính cũng ghi nhận mức giảm 29%, xuống còn gần 16 tỷ đồng, chủ yếu đến từ lãi hợp tác kinh doanh.
Điểm sáng từ việc thắt chặt chi phí
Mặc dù doanh thu sụt giảm mạnh, HQC vẫn ghi nhận lãi sau thuế hơn 5 tỷ đồng (tăng nhẹ 4% so với cùng kỳ). Kết quả này không đến từ tăng trưởng kinh doanh mà đến từ chiến lược tiết giảm chi phí quyết liệt. Tổng chi phí tài chính, bán hàng và quản lý doanh nghiệp được cắt giảm tới 62%, chỉ còn hơn 15 tỷ đồng.
Mục tiêu 2026: Tham vọng lớn đối lập với thực tế triển khai
HQC đặt ra một kế hoạch kinh doanh cực kỳ tham vọng cho năm 2026 với mục tiêu doanh thu 1.200 tỷ đồng (gấp hơn 8 lần năm trước) và lợi nhuận sau thuế 90 tỷ đồng (tăng 28%). Tuy nhiên, nhìn vào số liệu quý 1, doanh nghiệp mới chỉ hoàn thành 1% chỉ tiêu doanh thu và 6% chỉ tiêu lợi nhuận.
Nhìn lại năm 2025, dù HQC đạt mức lãi sau thuế cao nhất trong 10 năm (hơn 70 tỷ đồng) và lần đầu tiên hoàn thành kế hoạch năm sau 9 năm liên tiếp thất bại, nhưng doanh thu thực tế chỉ đạt 15% chỉ tiêu. Điều này cho thấy một khoảng cách rất lớn giữa khâu lập kế hoạch và khả năng thực thi thực tế của doanh nghiệp.
Chiến lược dài hạn: Tập trung NOXH và Bất động sản công nghiệp
Để hiện thực hóa mục tiêu tăng trưởng, Hoàng Quân tiếp tục kiên trì với hai mũi nhọn chính:
- Nhà ở xã hội (NOXH): Đẩy mạnh các dự án trọng điểm như Golden City (Tây Ninh), HQC Tân Hương (Đồng Tháp) và khu đô thị mới Trà Vinh (Vĩnh Long). Đồng thời mở rộng phân khúc nhà ở thương mại tại TP.HCM, Bình Thuận và Đồng Nai.
- Bất động sản công nghiệp: Khai thác KCN Hàm Kiệm I (Lâm Đồng) và KCN Bình Minh (Vĩnh Long), đồng thời tìm kiếm cơ hội phát triển mô hình đô thị vệ tinh cho công nhân và doanh nghiệp.
Ngoài ra, chiến lược tăng cường M&A (mua bán và sáp nhập) được xác định là con đường ngắn nhất để mở rộng quỹ đất sạch và phát triển các dự án chất lượng cao.
Phân tích sức khỏe tài chính và quỹ đất
Tính đến cuối tháng 3⁄2026, tổng tài sản của HQC duy trì ở mức hơn 9.000 tỷ đồng. Hàng tồn kho đạt gần 1.506 tỷ đồng (tăng 2%), trong đó dự án Golden City chiếm tỷ trọng áp đảo với hơn 1.080 tỷ đồng, tiếp theo là Hoàng Quân Plaza (145 tỷ đồng) và HQC Tân Hương (64 tỷ đồng).
Về nghĩa vụ nợ, nợ phải trả tăng nhẹ lên hơn 3.540 tỷ đồng. Tuy nhiên, nợ vay tài chính lại giảm 7%, xuống còn hơn 1,1 ngàn tỷ đồng (chiếm 32% tổng nợ). Một tín hiệu tích cực là khoản người mua trả tiền trước và doanh thu chưa thực hiện tăng 12%, lên gần 1,1 ngàn tỷ đồng, cho thấy vẫn có dòng tiền nhàn rỗi từ khách hàng cho các dự án tương lai.
Góc nhìn chuyên gia: Việc HQC ghi nhận lãi trong khi doanh thu sụt giảm sâu cho thấy doanh nghiệp đang trong giai đoạn “co cụm” để tồn tại hơn là tăng trưởng. Khoảng cách quá lớn giữa mục tiêu 1.200 tỷ doanh thu và thực tế quý 1 (1%) là một dấu hiệu cảnh báo về tính khả thi của kế hoạch năm. Để xoay chuyển tình thế, HQC cần đẩy nhanh tiến độ bàn giao các dự án tồn kho, đặc biệt là Golden City, để chuyển hóa hàng tồn kho thành doanh thu thực tế thay vì chỉ dựa vào việc cắt giảm chi phí quản lý.
Bạn đánh giá thế nào về khả năng đạt mục tiêu năm 2026 của HQC trong bối cảnh biến động nhân sự hiện nay? Hãy chia sẻ ý kiến của bạn ở phần bình luận hoặc theo dõi thêm các phân tích về thị trường bất động sản tại đây.
Quy trình & thành phần
Sóng cổ tức tuần 11-15/05: DHG dẫn đầu với tỷ lệ chi trả 50%
Tổng hợp 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. DHG gây sốc với tỷ lệ 50%, GLT, CAP, CLM trên 30%. Xem chi tiết lịch chi trả và phân tích tại đây!
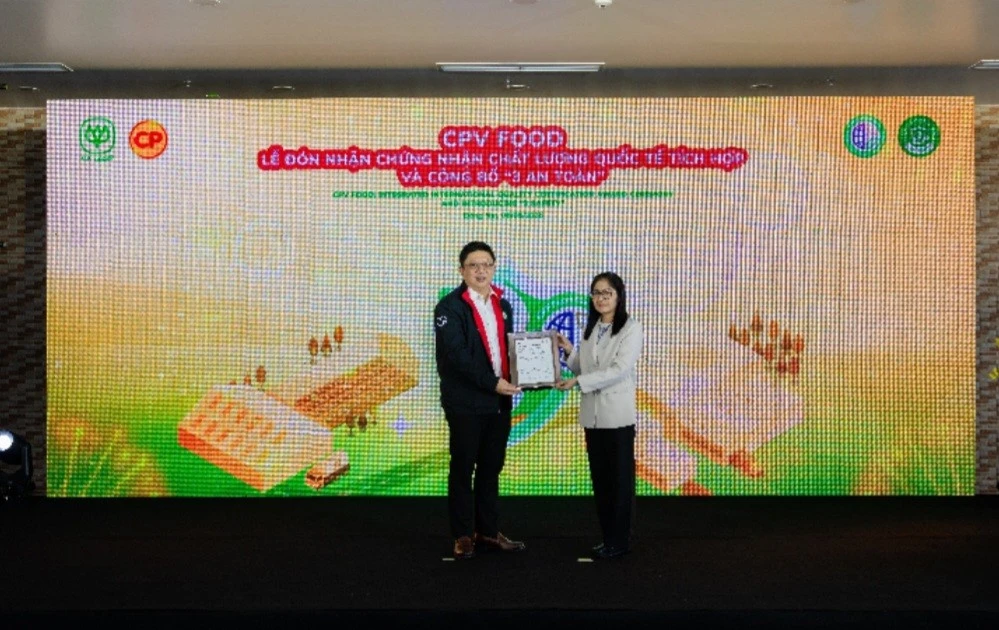
CPV Food tiên phong áp dụng CPF Food Standard PS 7818:2023 tại Việt Nam
CPV Food tiên phong đạt chứng nhận CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chất lượng thực phẩm Việt. Xem chi tiết ngay!
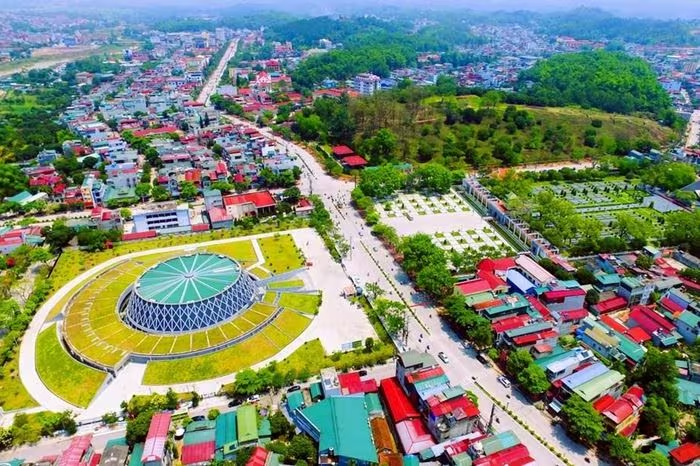
Điện Biên 2026: Khai phá tiềm năng kinh tế từ bản sắc di sản và vị thế chiến lược
Khám phá cơ hội đầu tư tại Điện Biên 2026 với chiến lược phát triển bền vững, tập trung vào du lịch di sản, đô thị sinh thái và nông nghiệp công nghệ cao. Xem ngay!
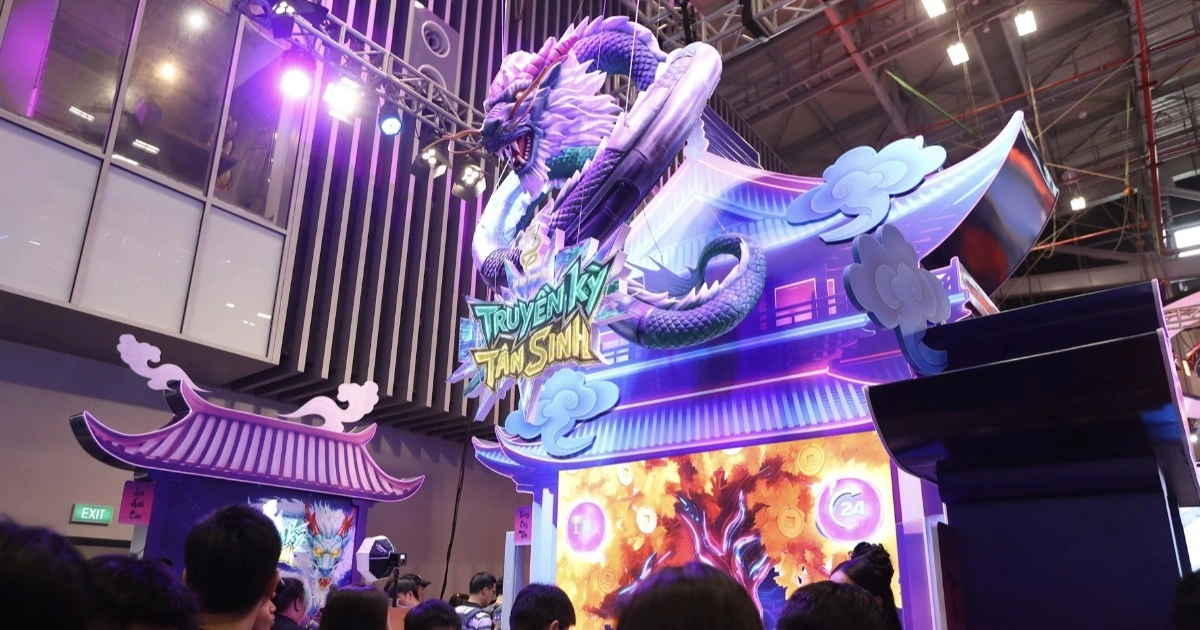
Ngành Game Việt Nam: Từ "Xưởng Gia Công" Đến Tham Vọng Tỷ Đô 2029
Ngành game Việt Nam đặt mục tiêu đạt 2,42 tỷ USD doanh thu vào năm 2029. Khám phá chiến lược thu hút đầu tư ngoại và ứng dụng AI để bứt phá toàn cầu tại đây!