Điều kiện hưởng thuế nhập khẩu ưu đãi CEPA 2026-2027: Lưu ý cho doanh nghiệp
Hướng dẫn chi tiết điều kiện hưởng thuế nhập khẩu ưu đãi Hiệp định CEPA 2026-2027 theo Nghị định 143/2026/NĐ-CP. Giải pháp tối ưu chi phí cho doanh nghiệp.
Việc nắm vững điều kiện hưởng thuế nhập khẩu ưu đãi Hiệp định CEPA giai đoạn 2026 - 2027 sẽ giúp các doanh nghiệp tối ưu hóa chi phí vận hành và gia tăng lợi thế cạnh tranh.
Để hiện thực hóa các cam kết trong Hiệp định Đối tác kinh tế toàn diện giữa Việt Nam và Các Tiểu vương quốc Ả-rập Thống nhất (UAE), Chính phủ đã ban hành Nghị định số 143/2026/NĐ-CP. Đây là văn bản pháp lý then chốt quy định chi tiết về Biểu thuế nhập khẩu ưu đãi đặc biệt, tạo hành lang thông thoáng cho dòng chảy hàng hóa giữa hai quốc gia.
Chi tiết Biểu thuế nhập khẩu ưu đãi đặc biệt CEPA 2026 - 2027
Biểu thuế này không chỉ đơn thuần là danh sách các con số, mà là một công cụ chiến lược giúp doanh nghiệp lập kế hoạch nhập khẩu. Cấu trúc của Biểu thuế được xây dựng dựa trên Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam với độ chi tiết lên đến cấp mã 8 số.
Một điểm đáng lưu ý dành cho các chuyên viên khai báo hải quan: Trong trường hợp Danh mục hàng hóa xuất nhập khẩu của Việt Nam có sự thay đổi, bổ sung, người khai hải quan sẽ căn cứ theo Danh mục mới nhất để mô tả hàng hóa và áp dụng mức thuế suất tương ứng quy định tại Biểu thuế CEPA này.
Lộ trình áp dụng thuế suất theo thời gian
Thuế suất CEPA không cố định mà được phân chia theo hai giai đoạn cụ thể để doanh nghiệp dễ dàng theo dõi:
- Giai đoạn năm 2026: Áp dụng từ ngày 03/02/2026 đến hết ngày 31/12/2026.
- Giai đoạn năm 2027: Áp dụng từ ngày 01/01/2027 đến hết ngày 31/12/2027.
3 Điều kiện bắt buộc để hàng hóa được áp dụng thuế suất CEPA
Để không bị bác bỏ quyền hưởng ưu đãi thuế khi thông quan, hàng hóa nhập khẩu vào Việt Nam phải thỏa mãn đồng thời 3 điều kiện ngặt nghèo sau:
- Thuộc danh mục ưu đãi: Mặt hàng phải nằm trong Biểu thuế nhập khẩu ưu đãi đặc biệt ban hành kèm theo Nghị định 143/2026/NĐ-CP.
- Nguồn gốc xuất xứ: Hàng hóa phải được nhập khẩu trực tiếp từ Các Tiểu vương quốc Ả-rập Thống nhất vào Việt Nam.
- Chứng từ hợp lệ: Đáp ứng đầy đủ quy định về xuất xứ hàng hóa và có chứng từ chứng nhận xuất xứ (C/O) hợp pháp theo quy định của Hiệp định CEPA và pháp luật hiện hành.
Góc nhìn chuyên gia: Đối với hàng hóa từ khu phi thuế quan của Việt Nam nhập khẩu vào thị trường nội địa, doanh nghiệp chỉ cần đáp ứng điều kiện (1) về danh mục thuế và điều kiện (3) về chứng nhận xuất xứ để được hưởng ưu đãi. Đây là một điểm linh hoạt quan trọng cho các doanh nghiệp vận hành kho ngoại quan.
Hiệu lực thi hành và quyền lợi hoàn thuế cho doanh nghiệp
Nghị định này có hiệu lực từ ngày 05/05/2026 và kéo dài đến hết ngày 31/12/2027. Tuy nhiên, một điểm đặc biệt mang tính nhân văn và hỗ trợ doanh nghiệp chính là cơ chế truy thu và hoàn thuế.
Đối với các tờ khai hải quan đăng ký trong khoảng thời gian từ 03/02/2026 đến trước ngày 05/05/2026: Nếu hàng hóa đáp ứng đủ các điều kiện hưởng ưu đãi nhưng tại thời điểm đó doanh nghiệp đã nộp thuế theo mức thuế suất cao hơn, cơ quan hải quan sẽ xử lý hoàn trả số tiền thuế nộp thừa theo quy định của pháp luật quản lý thuế.
Lời khuyên để tối ưu hóa chi phí nhập khẩu
Để tận dụng tối đa Hiệp định CEPA, doanh nghiệp không nên chỉ đợi đến khi hàng về cảng mới kiểm tra thuế. Hãy chủ động rà soát mã HS code của sản phẩm, làm việc chặt chẽ với đối tác UAE để đảm bảo C/O được cấp chính xác và đúng thời hạn. Việc sai sót một ký tự trong chứng từ xuất xứ có thể khiến doanh nghiệp mất đi khoản ưu đãi thuế đáng kể.
Bạn có đang gặp khó khăn trong việc xác định mã HS hoặc chuẩn bị bộ chứng từ C/O cho hàng hóa từ UAE? Hãy chia sẻ vướng mắc của bạn ở phần bình luận hoặc liên hệ với chuyên gia tư vấn hải quan để được hỗ trợ chi tiết!
Quy trình & thành phần
Sóng cổ tức tuần 11-15/05: DHG dẫn đầu với tỷ lệ chi trả 50%
Tổng hợp 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. DHG gây sốc với tỷ lệ 50%, GLT, CAP, CLM trên 30%. Xem chi tiết lịch chi trả và phân tích tại đây!
CPV Food tiên phong áp dụng CPF Food Standard PS 7818:2023 tại Việt Nam
CPV Food tiên phong đạt chứng nhận CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chất lượng thực phẩm Việt. Xem chi tiết ngay!
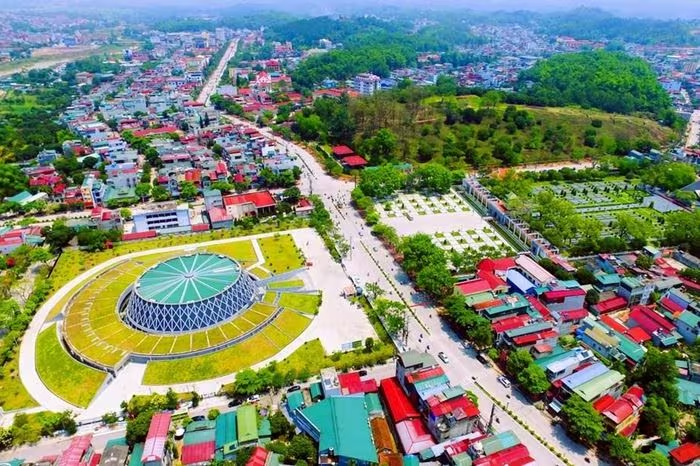
Điện Biên 2026: Khai phá tiềm năng kinh tế từ bản sắc di sản và vị thế chiến lược
Khám phá cơ hội đầu tư tại Điện Biên 2026 với chiến lược phát triển bền vững, tập trung vào du lịch di sản, đô thị sinh thái và nông nghiệp công nghệ cao. Xem ngay!
Ngành Game Việt Nam: Từ "Xưởng Gia Công" Đến Tham Vọng Tỷ Đô 2029
Ngành game Việt Nam đặt mục tiêu đạt 2,42 tỷ USD doanh thu vào năm 2029. Khám phá chiến lược thu hút đầu tư ngoại và ứng dụng AI để bứt phá toàn cầu tại đây!