Nghịch lý lợi nhuận Khang Điền: Tăng vọt 131% bất chấp doanh thu cốt lõi sụt giảm
Lợi nhuận Khang Điền (KDH) quý 1/2026 tăng vọt 131% nhờ thương vụ mua rẻ BĐS An Lập, dù doanh thu cốt lõi giảm 60%. Xem chi tiết phân tích tài chính và chiến lược quỹ đất tại đây.
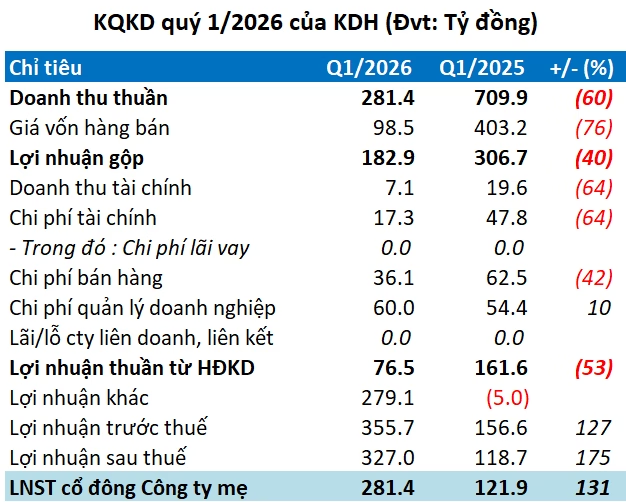
Lợi nhuận Khang Điền ghi nhận mức tăng trưởng đột biến hơn 131% trong quý 1⁄2026, tạo nên một nghịch lý tài chính khi doanh thu từ mảng bất động sản cốt lõi lại sụt giảm mạnh.
Nhìn vào báo cáo tài chính quý đầu năm của CTCP Đầu tư và Kinh doanh Nhà Khang Điền (HOSE: KDH), bất kỳ chuyên gia phân tích nào cũng sẽ nhận thấy một sự tương phản sâu sắc. Trong khi các chỉ số vận hành truyền thống cho thấy sự chững lại, thì con số lợi nhuận cuối cùng lại tăng trưởng ấn tượng. Điều gì thực sự đứng sau kết quả này?
Sự sụt giảm đáng kể của mảng kinh doanh cốt lõi
Trong quý 1⁄2026, Khang Điền ghi nhận doanh thu thuần đạt hơn 281 tỷ đồng, giảm tới 60% so với cùng kỳ năm trước. Đáng lo ngại hơn, nguồn thu chủ lực từ hoạt động chuyển nhượng bất động sản – “hơi thở” chính của doanh nghiệp – đã giảm 62%, chỉ còn khoảng 265 tỷ đồng.
Để đối phó với sự sụt giảm doanh thu, KDH đã thực hiện thắt chặt chi tiêu. Các chi phí tài chính, chi phí bán hàng và quản lý doanh nghiệp đã được tối ưu hóa, giảm 31% xuống còn hơn 113 tỷ đồng. Tuy nhiên, việc cắt giảm chi phí chỉ là biện pháp tình thế, không thể là động lực chính tạo nên mức tăng trưởng lợi nhuận phi mã.
“Cú hích” từ thương vụ Bất động sản An Lập
Điểm mấu chốt giải mã sự tăng trưởng lợi nhuận nằm ở mục “Lợi nhuận khác”. Trong khi cùng kỳ năm trước doanh nghiệp lỗ hơn 5 tỷ đồng, thì quý này con số này đạt tới hơn 279 tỷ đồng. Đây không phải là kết quả từ việc bán nhà hay cho thuê văn phòng, mà đến từ một giao dịch tài chính chiến lược.
Cụ thể, vào ngày 02/03/2026, Khang Điền đã hoàn tất nhận chuyển nhượng 99% vốn tại CTCP Phát triển Bất động sản An Lập với mức giá gần 2,553 tỷ đồng. Theo nguyên tắc kế toán, KDH đã ghi nhận một khoản lãi từ giao dịch mua rẻ trị giá 285 tỷ đồng. Ngay sau đó, doanh nghiệp tiếp tục rót thêm 99 tỷ đồng để nâng tổng vốn góp lên 891 tỷ đồng, khẳng định quyền kiểm soát tuyệt đối tại đơn vị này.
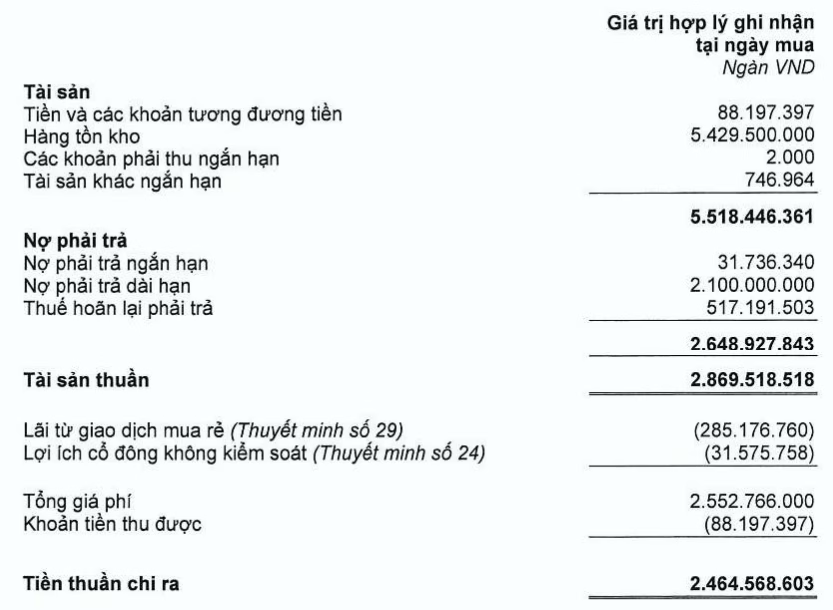
Nhờ khoản thu đột biến này, lợi nhuận ròng của Khang Điền đạt hơn 281 tỷ đồng, tăng 131% so với cùng kỳ. Tuy nhiên, dưới góc độ phân tích dòng tiền, bức tranh không hoàn toàn màu hồng. Dòng tiền từ hoạt động kinh doanh của công ty vẫn ở mức âm gần 634 tỷ đồng, dù đã cải thiện đáng kể so với mức âm 1,3 ngàn tỷ đồng của năm trước.
Áp lực nợ vay và kỷ lục hàng tồn kho
Một điểm đáng lưu ý trên bảng cân đối kế toán là sự gia tăng mạnh mẽ của tài sản và nợ phải trả. Tổng tài sản cuối tháng 3 đạt gần 39,9 ngàn tỷ đồng (tăng 17% so với đầu năm), trong đó tiền gửi ngân hàng tăng 38% lên 3,8 ngàn tỷ đồng, tạo ra một tấm đệm thanh khoản an toàn.
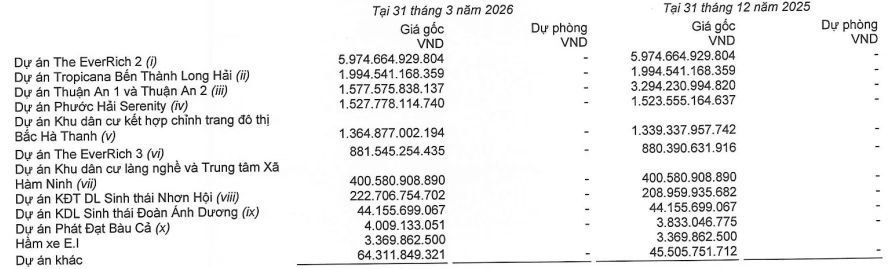
Tuy nhiên, hàng tồn kho đã lập kỷ lục mới khi vượt mốc 29,1 ngàn tỷ đồng, tăng 25%. Sự gia tăng này chủ yếu do phát sinh hơn 5,4 ngàn tỷ đồng cho dự án An Lập – Bình Trưng Đông và tập trung lớn tại dự án Khang Phúc (KDC Tân Tạo) với hơn 8,9 ngàn tỷ đồng.
Đi kèm với việc mở rộng quỹ đất là áp lực nợ vay. Nợ phải trả tăng 42%, lên hơn 18,3 ngàn tỷ đồng. Trong đó, nợ vay tài chính chiếm tỷ trọng áp đảo (84%) với giá trị hơn 15,3 ngàn tỷ đồng. Đây sẽ là thách thức lớn cho KDH trong bối cảnh chi phí vốn có thể biến động.
Chiến lược dài hạn: Từ quỹ đất 160ha đến tầm nhìn 2030
Mặc dù kết quả quý 1 có sự hỗ trợ từ giao dịch tài chính, Khang Điền vẫn kiên định với mục tiêu năm 2026 là doanh thu 4,200 tỷ đồng và lợi nhuận sau thuế 1,500 tỷ đồng (giảm nhẹ 10% và 8% so với 2025). Tính đến hết quý 1, doanh nghiệp đã hoàn thành lần lượt 14% kế hoạch doanh thu và 22% kế hoạch lợi nhuận.
Trong giai đoạn 2026 - 2028, KDH tập trung khai thác quỹ đất hơn 160ha tại TP.HCM để cung ứng ra thị trường:
- Hơn 1,000 sản phẩm nhà ở thấp tầng.
- Hơn 5,000 căn hộ chung cư.
- Phát triển các khu công nghiệp trên diện tích 100ha.
Xa hơn nữa, hướng tới năm 2030, doanh nghiệp đang đẩy mạnh hoàn thiện thủ tục pháp lý cho quỹ đất tiềm năng lên đến gần 400ha, hứa hẹn những bước nhảy vọt về quy mô trong tương lai.
Nhận định chuyên gia: Lợi nhuận của Khang Điền trong quý này mang tính chất “kỹ thuật kế toán” nhiều hơn là tăng trưởng hữu cơ từ vận hành. Tuy nhiên, việc thâu tóm BĐS An Lập với giá rẻ cho thấy năng lực săn tìm quỹ đất chiến lược của ban lãnh đạo. Thách thức lớn nhất hiện nay là việc chuyển hóa khối hàng tồn kho khổng lồ thành doanh thu thực tế và quản trị rủi ro nợ vay tài chính.
Bạn đánh giá thế nào về chiến lược thâu tóm quỹ đất của Khang Điền trong bối cảnh thị trường hiện nay? Hãy chia sẻ quan điểm của bạn ở phần bình luận phía dưới!
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận Khang Điền tăng mạnh dù doanh thu giảm?Lợi nhuận tăng vọt chủ yếu nhờ khoản lãi 285 tỷ đồng từ giao dịch mua rẻ 99% vốn tại CTCP Phát triển Bất động sản An Lập, thay vì đến từ hoạt động bán bất động sản cốt lõi.
Tình hình nợ vay của Khang Điền hiện nay ra sao?Nợ phải trả của KDH tăng 42% lên hơn 18,3 ngàn tỷ đồng, trong đó nợ vay tài chính chiếm tới 84% (hơn 15,3 ngàn tỷ đồng).
Chiến lược phát triển của Khang Điền giai đoạn 2026-2028 là gì?KDH tập trung triển khai quỹ đất 160ha tại TP.HCM để cung cấp hơn 1,000 nhà thấp tầng, 5,000 căn hộ và phát triển 100ha khu công nghiệp.
Câu hỏi thường gặp
Tại sao lợi nhuận Khang Điền tăng mạnh dù doanh thu giảm?
Lợi nhuận tăng vọt chủ yếu nhờ khoản lãi 285 tỷ đồng từ giao dịch mua rẻ 99% vốn tại CTCP Phát triển Bất động sản An Lập, thay vì đến từ hoạt động bán bất động sản cốt lõi.
Tình hình nợ vay của Khang Điền hiện nay ra sao?
Nợ phải trả của KDH tăng 42% lên hơn 18,3 ngàn tỷ đồng, trong đó nợ vay tài chính chiếm tới 84% (hơn 15,3 ngàn tỷ đồng).
Chiến lược phát triển của Khang Điền giai đoạn 2026-2028 là gì?
KDH tập trung triển khai quỹ đất 160ha tại TP.HCM để cung cấp hơn 1,000 nhà thấp tầng, 5,000 căn hộ và phát triển 100ha khu công nghiệp.
Quy trình & thành phần
Sóng cổ tức tuần 11-15/05: DHG dẫn đầu với tỷ lệ chi trả 50%
Tổng hợp 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. DHG gây sốc với tỷ lệ 50%, GLT, CAP, CLM trên 30%. Xem chi tiết lịch chi trả và phân tích tại đây!
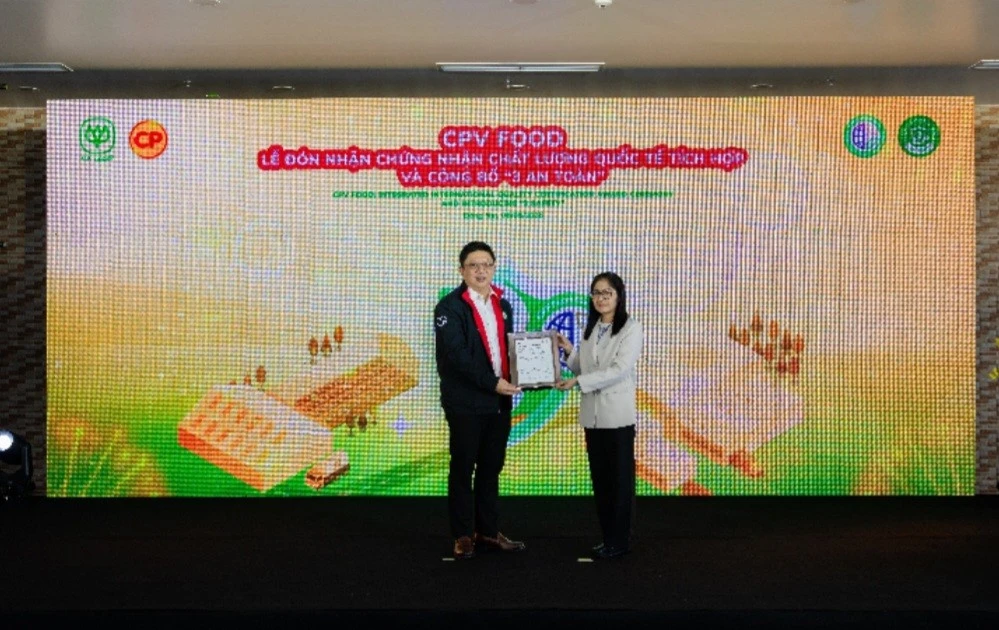
CPV Food tiên phong áp dụng CPF Food Standard PS 7818:2023 tại Việt Nam
CPV Food tiên phong đạt chứng nhận CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chất lượng thực phẩm Việt. Xem chi tiết ngay!
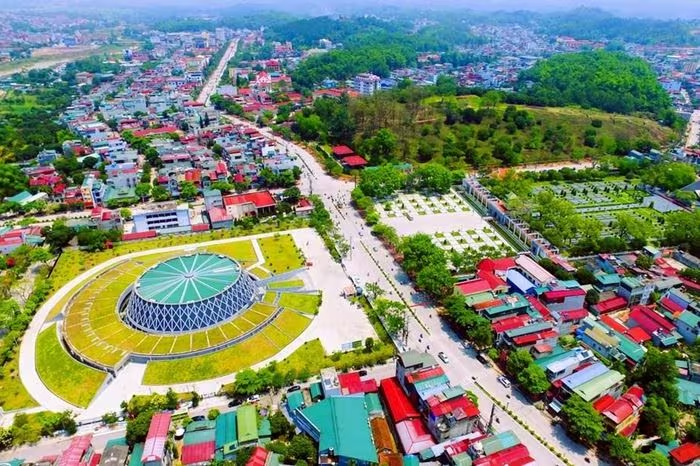
Điện Biên 2026: Khai phá tiềm năng kinh tế từ bản sắc di sản và vị thế chiến lược
Khám phá cơ hội đầu tư tại Điện Biên 2026 với chiến lược phát triển bền vững, tập trung vào du lịch di sản, đô thị sinh thái và nông nghiệp công nghệ cao. Xem ngay!
Ngành Game Việt Nam: Từ "Xưởng Gia Công" Đến Tham Vọng Tỷ Đô 2029
Ngành game Việt Nam đặt mục tiêu đạt 2,42 tỷ USD doanh thu vào năm 2029. Khám phá chiến lược thu hút đầu tư ngoại và ứng dụng AI để bứt phá toàn cầu tại đây!