VinaCapital thoái vốn tại KDH: Nghịch lý lợi nhuận tăng vọt bất chấp doanh thu giảm
VinaCapital bán 900.000 cổ phiếu Nhà Khang Điền (KDH) giữa lúc lợi nhuận Q1/2026 tăng 175,6%. Liệu đây là tín hiệu điều chỉnh hay chiến lược dài hạn? Xem ngay phân tích.
Việc nhóm quỹ VinaCapital bán ra 900.000 cổ phiếu Nhà Khang Điền (KDH) diễn ra trong bối cảnh doanh nghiệp này ghi nhận mức lợi nhuận ròng tăng trưởng đột biến nhờ thương vụ M&A.
Động thái thoái một phần vốn của các quỹ ngoại thường gây ra nhiều luồng suy luận trái chiều đối với các nhà đầu tư cá nhân. Tuy nhiên, nhìn vào tỷ trọng sở hữu, đây có vẻ là một bước điều chỉnh danh mục hơn là một sự rút lui chiến lược.
VinaCapital điều chỉnh tỷ trọng sở hữu tại Nhà Khang Điền
Cụ thể, vào ngày 29⁄4, hai định chế tài chính là VOF Investment Limited và Quỹ đầu tư cổ phần Tiếp cận thị trường VinaCapital đã thực hiện bán ra tổng cộng 900.000 cổ phiếu KDH. Giao dịch này khiến tỷ lệ sở hữu của hai quỹ giảm từ 0,23% xuống còn 0,15% vốn điều lệ.
Mặc dù có sự bán ra, nhưng xét trên tổng thể, nhóm liên quan đến quỹ VinaCapital vẫn giữ vị thế là cổ đông lớn với hơn 78,1 triệu cổ phiếu, tương đương khoảng 6,96% vốn điều lệ tại Công ty cổ phần Đầu tư và Kinh doanh Nhà Khang Điền. Điều này cho thấy VinaCapital vẫn duy trì niềm tin dài hạn vào tiềm năng của doanh nghiệp bất động sản này.
Bức tranh tài chính Q1/2026: Lợi nhuận tăng nhưng “cốt lõi” sụt giảm
Khi phân tích báo cáo tài chính quý I/2026 của Nhà Khang Điền, chúng ta thấy một sự tương phản rõ rệt giữa các chỉ số. Doanh thu thuần đạt 281,36 tỷ đồng, sụt giảm mạnh 60,4% so với cùng kỳ năm trước. Đáng chú ý, lợi nhuận từ hoạt động kinh doanh cốt lõi (sau khi trừ chi phí tài chính, chi phí bán hàng và quản lý) chỉ đạt 69,43 tỷ đồng, giảm 51,1%.
Tuy nhiên, con số lợi nhuận sau thuế lại khiến nhiều người bất ngờ khi đạt 327,05 tỷ đồng, tăng tới 175,6% so với cùng kỳ. Sự mâu thuẫn này đến từ đâu? Câu trả lời nằm ở khoản lợi nhuận khác tăng đột biến thêm 284,13 tỷ đồng, đưa mục này lên mức 279,14 tỷ đồng (trong khi cùng kỳ năm ngoái ghi nhận mức âm 4,99 tỷ đồng).
Điểm sáng từ thương vụ thâu tóm BĐS An Lập
Nguyên nhân trực tiếp dẫn đến sự gia tăng lợi nhuận ròng không đến từ việc bán nhà hay cho thuê, mà đến từ hoạt động M&A. Ngày 10/2/2026, Nhà Khang Điền thông qua việc nhận chuyển nhượng 99% vốn của Công ty cổ phần Phát triển Bất động sản An Lập và hoàn tất giao dịch vào ngày 2/3/2026 với mức phí 2.552,8 tỷ đồng.
Theo quy tắc kế toán, việc mua lại doanh nghiệp với giá thấp hơn giá trị hợp lý của tài sản thuần đã giúp Nhà Khang Điền ghi nhận một khoản lãi từ giao dịch mua rẻ trị giá 285,2 tỷ đồng. Đây chính là “cú hích” chính đẩy lợi nhuận ròng quý I tăng vọt, dù biên lợi nhuận gộp có sự cải thiện ấn tượng từ 43,2% lên 65%.
Triển vọng năm 2026 và áp lực hoàn thành kế hoạch
Trong năm 2026, Nhà Khang Điền đặt ra những mục tiêu đầy tham vọng:
- Doanh thu mục tiêu: 4.200 tỷ đồng.
- Lợi nhuận sau thuế dự kiến: 1.500 tỷ đồng (tăng 43,5% so với năm 2025).
- Cổ tức dự kiến: 10%.
Với kết quả quý I đạt 327,05 tỷ đồng lợi nhuận sau thuế, doanh nghiệp đã hoàn thành 21,8% kế hoạch năm. Tuy nhiên, dưới góc độ chuyên gia, việc phụ thuộc vào lãi từ mua rẻ trong quý đầu năm tạo ra một áp lực không nhỏ cho các quý còn lại. Để đạt được mục tiêu 1.500 tỷ đồng, KDH cần đẩy mạnh hạch toán doanh thu từ các dự án trọng điểm và cải thiện hiệu quả vận hành cốt lõi thay vì dựa vào các khoản thu nhập bất thường.
Kết phiên giao dịch ngày 5⁄5, cổ phiếu KDH đóng cửa ở mức 24.400 đồng/cổ phiếu, giảm 600 đồng. Đây có thể là phản ứng ngắn hạn của thị trường trước thông tin thoái vốn của quỹ ngoại và sự phân hóa trong chất lượng lợi nhuận của doanh nghiệp.
Lời kết: Nhà Khang Điền đang cho thấy chiến lược mở rộng quỹ đất quyết liệt thông qua M&A. Tuy nhiên, nhà đầu tư cần phân định rõ giữa “lợi nhuận kế toán” từ mua rẻ và “lợi nhuận thực tế” từ kinh doanh bất động sản để có cái nhìn chính xác về giá trị doanh nghiệp. Bạn đánh giá thế nào về tiềm năng tăng trưởng của KDH trong nửa cuối năm 2026? Hãy chia sẻ ý kiến của bạn ở phần bình luận!
Quy trình & thành phần
Sóng cổ tức tuần 11-15/05: DHG dẫn đầu với tỷ lệ chi trả 50%
Tổng hợp 39 doanh nghiệp chốt quyền trả cổ tức tuần 11-15/05. DHG gây sốc với tỷ lệ 50%, GLT, CAP, CLM trên 30%. Xem chi tiết lịch chi trả và phân tích tại đây!
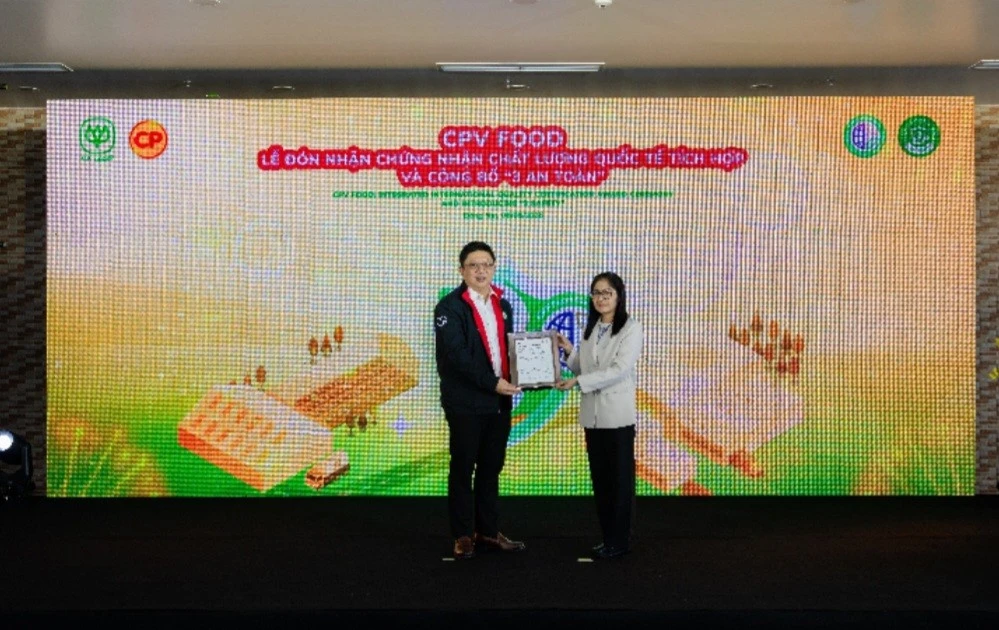
CPV Food tiên phong áp dụng CPF Food Standard PS 7818:2023 tại Việt Nam
CPV Food tiên phong đạt chứng nhận CPF Food Standard PS 7818:2023 và triển khai chương trình "3 An Toàn", nâng tầm chất lượng thực phẩm Việt. Xem chi tiết ngay!
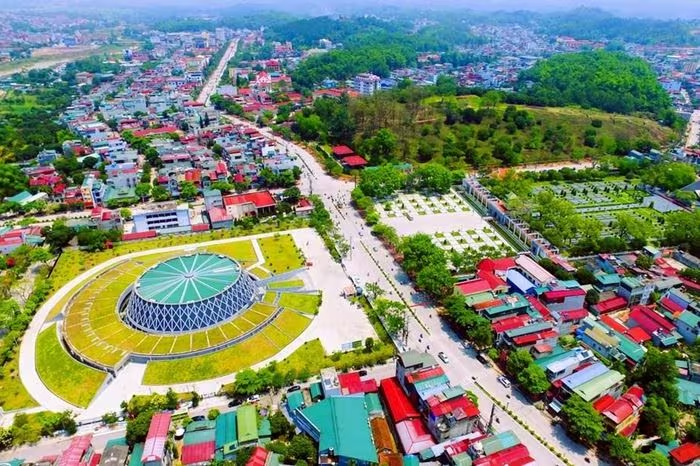
Điện Biên 2026: Khai phá tiềm năng kinh tế từ bản sắc di sản và vị thế chiến lược
Khám phá cơ hội đầu tư tại Điện Biên 2026 với chiến lược phát triển bền vững, tập trung vào du lịch di sản, đô thị sinh thái và nông nghiệp công nghệ cao. Xem ngay!
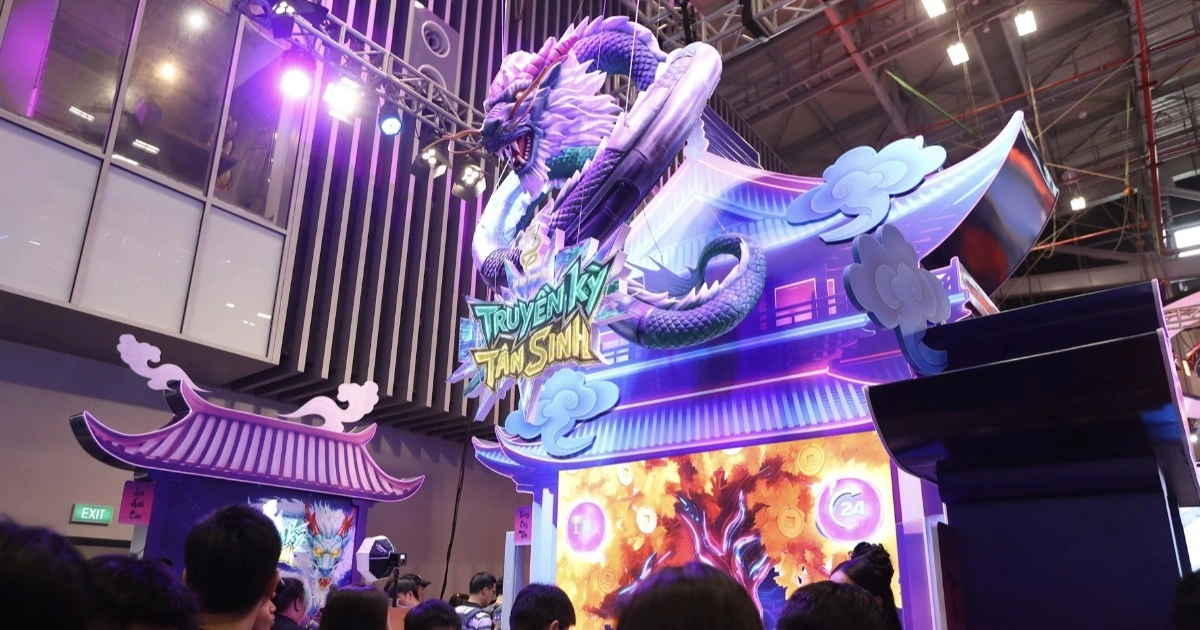
Ngành Game Việt Nam: Từ "Xưởng Gia Công" Đến Tham Vọng Tỷ Đô 2029
Ngành game Việt Nam đặt mục tiêu đạt 2,42 tỷ USD doanh thu vào năm 2029. Khám phá chiến lược thu hút đầu tư ngoại và ứng dụng AI để bứt phá toàn cầu tại đây!